Domain xt4.de kaufen?
Wir ziehen mit dem Projekt
xt4.de um.
Sind Sie am Kauf der Domain
xt4.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain xt4.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Die Kamera im FokusDie Kamera im Fokus , Von der gekurbelten zur digitalen Filmkunst in der deutschen Kinematografie , Schläuche & Leitungen > Motorkühlung , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: CineGraph Buch##, Seitenzahl/Blattzahl: 200, Abbildungen: schwarz-weiße Abbildungen, Keyword: Filmtechnik; Filmproduktion; Filmmaterial; Lichtsetzung; digitale Kamera; CineGraph, Fachschema: Film / Kritik, Rezeption~Film / Recht, Produktion, Wirtschaft, Fachkategorie: Filmproduktion: Produktionstechniken, Warengruppe: HC/Theater/Ballett/Film/Fernsehen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 146, Höhe: 17, Gewicht: 253, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Honeywell RT10-EVD Handy-Dockingstation Tablet Schwarz, Barcode Scanner ZubehörDie Honeywell RT10-EVD Handy-Dockingstation ist eine spezialisierte Dockinglösung, die für die Honeywell RT10A und RT10W Tablets entwickelt wurde. Diese Dockingstation bietet eine robuste und zuverlässige Verbindung, die für den Einsatz in Fahrzeugen optimiert ist. Sie ermöglicht eine einfache Integration in verschiedene Arbeitsumgebungen, in denen Mobilität und Konnektivität entscheidend sind. Die RT10-EVD ist mit mehreren Anschlussmöglichkeiten ausgestattet, darunter USB- und serielle Schnittstellen, die eine flexible Nutzung und Erweiterung der Funktionalität des Tablets ermöglichen. Die Dockingstation ist in einem schlichten Schwarz gehalten und fügt sich nahtlos in verschiedene Designs ein. Sie ist ideal für Anwendungen, die eine ständige Stromversorgung und Datenverbindung erfordern, wie beispielsweise im Logistik- oder Transportsektor. - Kompatibel mit Honeywell RT10A und RT10W Tablets - Bietet mehrere Anschlussmöglichkeiten, darunter 2x USB-A und 2x RS232 - VESA-kompatibel (75 x 75 mm) für einfache Montage - Entwickelt für den Einsatz in Fahrzeugen - Erfordert separat bestellbares Netzteil.978,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Hoco Tablet-Zubehör Smartwatch für Kinder, 1,69", 4G, GPS, mit Anruffunktion, Y108, blau (4G), SmartwatchDie Hoco Y108 Smartwatch für Kinder kombiniert moderne Konnektivität mit Sicherheitsfunktionen in einem kompakten und robusten Design. Ausgestattet mit 4G-Konnektivität und Nano-SIM-Kartenunterstützung ermöglicht sie direkte Anrufe, was Eltern eine unkomplizierte Kommunikation mit ihren Kindern ermöglicht. Die integrierte GPS-, LBS- und Wi-Fi-Ortung sorgt für eine präzise Standortbestimmung, während der SOS-Knopf im Notfall schnelle Hilfe ermöglicht. Das 1,69 Zoll grosse, gebogene LCD-Display bietet eine klare Darstellung von Uhrzeit, Benachrichtigungen und weiteren Funktionen. Mit einer 730 mAh Batterie und IPX7-Zertifizierung ist die Smartwatch für den täglichen Gebrauch und auch für den Einsatz in anspruchsvollen Umgebungen geeignet. Die SeTracker2 App ermöglicht eine einfache Verwaltung der Funktionen und unterstützt Eltern dabei, den Aufenthaltsort ihrer Kinder im Blick zu behalten. Die Smartwatch ist leicht, komfortabel und speziell für den Einsatz bei Kindern konzipiert, um Sicherheit und Kommunikation in einem Gerät zu vereinen. - 4G Konnektivität mit Nano-SIM Unterstützung - GPS, LBS und Wi-Fi Standortbestimmung - SOS Notfallknopf für schnelle Hilfe - 1,69 Zoll gebogenes LCD-Display.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kamera im FokusDie Kamera im Fokus , Von der gekurbelten zur digitalen Filmkunst in der deutschen Kinematografie , Schläuche & Leitungen > Motorkühlung , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: CineGraph Buch##, Seitenzahl/Blattzahl: 200, Abbildungen: schwarz-weiße Abbildungen, Keyword: Filmtechnik; Filmproduktion; Filmmaterial; Lichtsetzung; digitale Kamera; CineGraph, Fachschema: Film / Kritik, Rezeption~Film / Recht, Produktion, Wirtschaft, Fachkategorie: Filmproduktion: Produktionstechniken, Warengruppe: HC/Theater/Ballett/Film/Fernsehen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 146, Höhe: 17, Gewicht: 253, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Honeywell RT10-EVD Handy-Dockingstation Tablet Schwarz, Barcode Scanner ZubehörDie Honeywell RT10-EVD Handy-Dockingstation ist eine spezialisierte Dockinglösung, die für die Honeywell RT10A und RT10W Tablets entwickelt wurde. Diese Dockingstation bietet eine robuste und zuverlässige Verbindung, die für den Einsatz in Fahrzeugen optimiert ist. Sie ermöglicht eine einfache Integration in verschiedene Arbeitsumgebungen, in denen Mobilität und Konnektivität entscheidend sind. Die RT10-EVD ist mit mehreren Anschlussmöglichkeiten ausgestattet, darunter USB- und serielle Schnittstellen, die eine flexible Nutzung und Erweiterung der Funktionalität des Tablets ermöglichen. Die Dockingstation ist in einem schlichten Schwarz gehalten und fügt sich nahtlos in verschiedene Designs ein. Sie ist ideal für Anwendungen, die eine ständige Stromversorgung und Datenverbindung erfordern, wie beispielsweise im Logistik- oder Transportsektor. - Kompatibel mit Honeywell RT10A und RT10W Tablets - Bietet mehrere Anschlussmöglichkeiten, darunter 2x USB-A und 2x RS232 - VESA-kompatibel (75 x 75 mm) für einfache Montage - Entwickelt für den Einsatz in Fahrzeugen - Erfordert separat bestellbares Netzteil.978,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
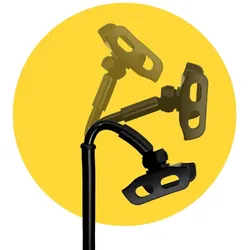
Höhenverstellbarer Ständer für Handy und TabletAusziehbarer Ständer mit modernem Design, der jedes Mobiltelefon und Tablet aufnehmen kann. Der moderne Schreibtischständer kann jedes Gerät von 4,7" bis 11" aufnehmen. Sie können sowohl Ihr Mobiltelefon als auch Ihr Tablet in die Backen klemmen. Der elegante Handy- und Tablet-Ständer ist in einem luxuriösen Design gefertigt, das sich für jeden Arbeitsplatz und jedes Zuhause eignet. Der verstellbare Handy-Ständer kann in der Höhe von 290 bis 430 mm verstellt werden. Mit dem Drehgelenk und dem beweglichen Oberarm können Sie den Tablet-Halter im Handumdrehen in die Position bringen, die Ihnen am besten passt. Die Konstruktion des Ständers ist so stabil wie möglich, damit Sie die Arbeit an Ihrem Gerät optimal genießen können. Eigenschaften: Farbe: schwarz, Höhe (mm): 290 - 430, Für Gerätetyp: Handy/Table, Typ: Ergonomischer41,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.